Недвижимость Португалии: мой прогноз на 2027 год
Осень 2026 года принесла любопытный сигнал: цены на жильё в Португалии продолжают расти, а сделок становится меньше. Значит ли это, что в 2027 году цены упадут? Не обязательно. Я собрала цифры, объяснения и свой прогноз, чтобы покупателям, продавцам и инвесторам было проще принимать решения.
1. Что происходит сейчас: осень 2026
В I квартале 2026 года цены сделок выросли на 17,8% год к году, а число продаж сократилось на 8,7% (DGE / INE). Во II квартале цены выросли на 16,5%, а сделок стало на 6,4% меньше (BPI / INE).
В сентябре средняя по стране цена предложения достигла нового максимума, 3 228 €/м², при годовом приросте 7,9% (idealista). Цены в объявлениях и цены реальных сделок измеряются по-разному, поэтому их нельзя напрямую сравнивать.
2. Почему цены скорее всего не упадут
Главная причина: нехватка жилья. В 2025 году в Португалии завершили строительство около 26 700 новых домов, а разрешения выдали примерно на 41 830 (Confidencial Imobiliário). Эти объёмы всё ещё значительно ниже уровней двадцатилетней давности.
МВФ тоже указывает на структурные ограничения: сложные процедуры лицензирования, недостаток рабочей силы, медленное строительство и слабое использование части существующего жилого фонда (МВФ).
Поэтому снижение активности покупателей может привести не к общему падению цен, а к замедлению роста. Например, вместо 15–20% в год рынок может перейти к более умеренным темпам. Но это не гарантия: отдельные переоценённые квартиры вполне способны подешеветь.
3. Что прогнозируют аналитики
В июле S&P Global Ratings ожидало роста цен на жильё в Португалии на 10% в 2026 году и 5,5% в 2027 году (S&P через Info Imobiliário). Более поздняя подборка прогнозов Bankinter показывает ориентир 6,2% для 2027 года (Bankinter).
Эти прогнозы полезны как ориентиры, но они не учитывают все будущие события. Ниже я покажу собственные сценарии с учётом данных, доступных на 8 октября 2026 года.
4. Почему нельзя говорить о едином рынке Португалии
Даже соседние районы могут вести себя совершенно по-разному. Например, CBRE отмечала рост средней цены за объект на полуострове Сетубал примерно на 25% год к году в начале 2026 года (CBRE). Но это не означает, что каждая квартира в Сетубале подорожала на 25%.
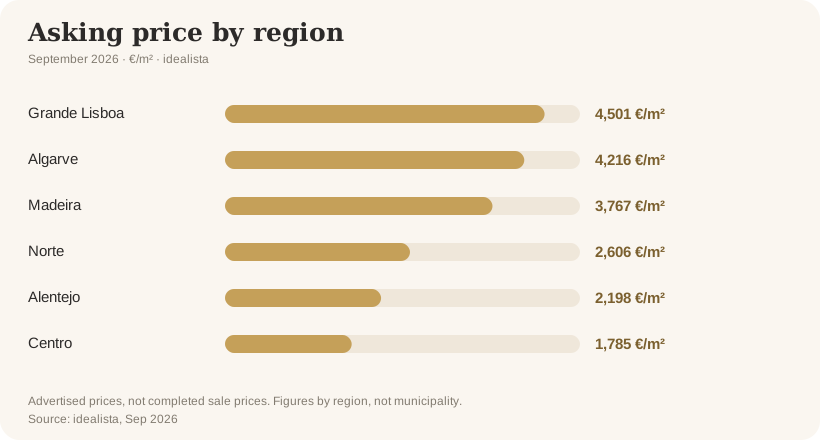
Лучше других, на мой взгляд, могут выглядеть качественные объекты рядом с транспортом, рабочими местами и инфраструктурой, а также районы, где нового строительства мало. Более уязвимы квартиры с завышенной ценой, проблемными документами, плохой энергоэффективностью или необходимостью дорогого ремонта.
5. Что будет с арендой
Аренда тоже остаётся дорогой. По данным idealista, цены предложения аренды в сентябре 2026 года выросли на 6,1% за год (idealista). Без заметного увеличения предложения я не ожидаю массового снижения аренд в 2027 году.
Для инвестора это не повод рассчитывать на бесконечный рост доходов. Реальную доходность нужно считать после налогов, condomínio, страховки, ремонта и периодов без арендаторов.
6. Ипотека и главная проблема: доступность жилья
В августе 2026 года средняя ставка по новым ипотечным операциям составляла около 3% (Banco de Portugal). Но это не означает, что кредит будет дешеветь дальше. Опрос Reuters от 8 октября показал ожидания части экономистов относительно новых повышений ставок ЕЦБ из-за инфляции. Это ожидание, а не принятое решение (Reuters).
Предположим, семье нужно взять 250 000 € в ипотеку на 30 лет. Приблизительные платежи без страховок и комиссий:
| Ставка | Платёж в месяц |
|---|---|
| 3% | ≈ 1 054 € |
| 4% | ≈ 1 194 € |
| 5% | ≈ 1 342 € |
Разница между 3% и 5% составляет почти 290 € в месяц. Для семьи это может означать покупку меньшего жилья, переезд дальше от города или перенос сделки. Pост зарплат совсем не успевает за ценами недвижимости.
7. Есть ли риск пузыря и падения цен
В сентябре 2026 года UBS впервые включил Лиссабон в свой международный индекс риска пузыря недвижимости и отнёс город к категории повышенного риска (UBS). Это тревожный сигнал, но не предсказание немедленного обвала.
МВФ оценивает потенциальную переоценённость португальского жилья в 20–40% относительно расчётных фундаментальных уровней (МВФ). Важно: переоценённость на 20–40% не означает прогноз падения цен на 20–40%. МВФ также считает, что структурные дисбалансы предложения уменьшают вероятность быстрого общенационального обвала и отмечает устойчивость банков к серьёзным стресс-сценариям.
8. Что ещё может изменить рынок в 2027 году
Три основных фактора:
- Строительство. Начнут ли новые разрешения превращаться в реально готовое жильё? Государственные меры могут помочь, но процесс занимает годы (МВФ).
- Иностранный спрос. Во II квартале 2026 года покупатели с налоговым резидентством за пределами Португалии совершили 4,7% сделок, на 10,3% меньше, чем годом ранее (INE через idealista).
- Ставки и доходы. Если финансирование подорожает, а реальные доходы останутся под давлением, спрос может охладиться сильнее ожидаемого.
9. Мой уточнённый прогноз на 2027 год
Я не стала бы обещать ни рост, ни падение одной цифрой. На сегодня мои сценарии изменения номинальных цен жилья в Португалии за 2027 год выглядят так:
Базовый сценарий
+2–6%
Экономика растёт, дефицит жилья сохраняется, но доступность ограничивает цены.
Неблагоприятный
−5–0%
Ипотека дорожает, спрос слабеет, а часть продавцов снижает цены.
Сильный рынок
+7–10%
Спрос и кредитование остаются устойчивыми при остром дефиците предложения.
Что можно ожидать с большей уверенностью
| Скорее всего сохранится | Пока неизвестно |
|---|---|
| Сложная доступность жилья для многих семей | Насколько быстро будут расти цены |
| Недостаток нового строительства | Снизятся или вырастут ставки |
| Большая разница между районами и объектами | Где именно возможна коррекция |
| Значение реальной рыночной цены объекта | Эффект новых государственных мер |
| Необходимость считать бюджет покупки | Масштаб сокращения иностранного спроса |
10. Что делать покупателю, продавцу и инвестору
Если покупаете жильё для себя
Не рассчитывайте автоматически на большой обвал. Но и не покупайте из страха, что через полгода всё станет дороже. Главное: комфортный ипотечный платёж, сравнение реальных предложений, проверка документов и возможность прожить в этой недвижимости достаточно долго.
Если собираетесь продавать
Не прибавляйте к цене квартиры прошлогодний процент роста рынка. В 2027 году особенно важно оценивать конкурентов, заранее готовить документы, устранять недостатки и назначать обоснованную стартовую цену. Это часто эффективнее, чем сначала завысить цену и месяцами ждать покупателей.
Если покупаете для инвестиций
Рассчитывайте сделку так, как будто квартира не подорожает несколько лет. Если аренда после налогов, ремонта, простоев, управления и других расходов даёт приемлемый результат, инвестиция устойчивее к колебаниям рынка.
Мой вывод
Мой базовый сценарий на 2027 год: не обвал, а более медленный и избирательный рынок. Хорошие квартиры по разумной цене по-прежнему будут находить покупателей. А с переоценёнными объектами придётся работать осторожнее. И покупателю, и продавцу гораздо полезнее анализировать конкретную недвижимость, чем пытаться угадать общенациональный процент.