Imobiliário em Portugal: a minha previsão para 2027
No outono de 2026, os preços das casas em Portugal continuam a subir, apesar de haver menos transações. Para 2027, prevejo um mercado mais seletivo e um abrandamento, não uma queda generalizada garantida.
1. O que está a acontecer no mercado?
No primeiro trimestre de 2026, os preços aumentaram 17,8% em termos homólogos e as transações caíram 8,7% (DGE / INE). No segundo trimestre, os preços subiram 16,5% e as transações desceram 6,4% (BPI / INE).
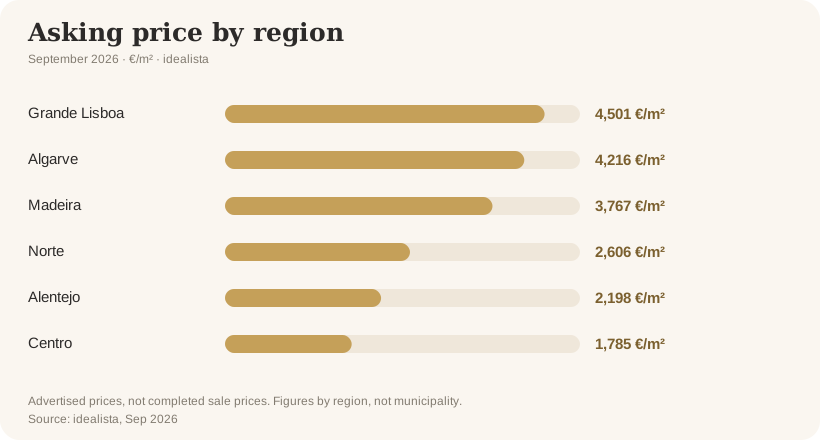
Em setembro, o preço mediano anunciado atingiu 3.228 €/m², mais 7,9% face ao ano anterior (idealista). Preços de anúncio e preços efetivos de venda são indicadores distintos.
2. Porque é pouco provável uma queda generalizada
Portugal continua com uma escassez estrutural de habitação. Em 2025 foram concluídas cerca de 26.700 casas e licenciados cerca de 41.830 fogos (Confidencial Imobiliário). O FMI aponta obstáculos no licenciamento e na construção (FMI).
A redução do ritmo de vendas não implica automaticamente uma quebra nacional dos preços. Imóveis sobrevalorizados, porém, podem precisar de descontos.
3. O que dizem os analistas
A S&P Global Ratings previu +5,5% para 2027 (S&P). O consenso publicado pelo Bankinter aponta para +6,2% (Bankinter). São estimativas, não garantias.
4. Portugal não é um mercado único
A localização, os transportes, o estado e a documentação fazem muita diferença. A CBRE observou uma subida homóloga de cerca de 25% por habitação na Península de Setúbal no início de 2026 (CBRE), o que não se aplica automaticamente a todos os imóveis.
5. E o arrendamento?
Em setembro de 2026, as rendas anunciadas subiram 6,1% em termos homólogos (idealista). Sem um aumento importante da oferta, não espero uma descida generalizada em 2027.
6. Crédito à habitação e acessibilidade
Em agosto de 2026, a taxa média das novas operações de crédito à habitação foi de cerca de 3% (Banco de Portugal). Um inquérito Reuters de 8 de outubro indicou expectativas de novas subidas das taxas do BCE. Trata-se de previsões, não de decisões tomadas (Reuters).
Exemplo: empréstimo de 250.000 € a 30 anos, sem seguros nem comissões:
| Taxa | Prestação mensal |
|---|---|
| 3% | ≈ 1.054 € |
| 4% | ≈ 1.194 € |
| 5% | ≈ 1.342 € |
7. Existe risco de bolha?
A UBS colocou Lisboa na categoria de risco acrescido de bolha imobiliária em setembro de 2026 (UBS). O FMI estima uma sobrevalorização de 20–40%, mas isso não corresponde a uma previsão de queda dos preços de 20–40% (FMI). Uma correção localizada é diferente de uma crise financeira.
8. O que pode alterar o cenário?
- O ritmo de conclusão de nova habitação.
- A procura de não residentes: representou 4,7% das compras no segundo trimestre de 2026, com queda homóloga de 10,3% no número de operações (INE via idealista).
- As taxas de juro, o rendimento disponível e a inflação.
9. A minha previsão revista para 2027
Cenário base
+2–6%
Crescimento moderado com oferta limitada.
Cenário adverso
−5–0%
Crédito mais caro e procura fraca pressionam os preços.
Mercado forte
+7–10%
A procura resiste perante forte escassez de oferta.
| Mais provável | Ainda incerto |
|---|---|
| A acessibilidade continuará difícil | O ritmo exato de valorização |
| A construção leva tempo | A evolução das taxas de juro |
| Haverá diferenças entre zonas | Onde poderão existir correções |
| O preço inicial terá muita importância | O efeito das novas medidas públicas |
10. O que fazer como comprador, vendedor ou investidor
Comprar para viver
Não conte automaticamente com uma grande queda, mas também não compre por medo. Confirme que a prestação é confortável, compare imóveis e verifique a documentação.
Vender
Não adicione automaticamente ao preço a valorização do ano passado. Analise os concorrentes, prepare os documentos e defina um valor inicial realista.
Investir
Faça as contas supondo que o imóvel não valoriza durante vários anos. A renda deve compensar depois dos impostos, manutenção, períodos sem inquilino e outras despesas.
A minha conclusão
O meu cenário base para 2027 é um mercado mais lento e seletivo, não uma queda nacional inevitável. Importa avaliar cada imóvel, e não apenas a média nacional.